UAEのOPEC離脱はなぜ起きた?日本への影響とドバイ不動産市場への見通しを解説

2026年4月28日、UAEはOPECおよびOPEC+から5月1日付で離脱すると発表しました。
政府系通信WAMによると、その理由は「長期的な戦略・経済ビジョン」「国内エネルギー生産への投資加速」「現在および将来の生産能力を踏まえた柔軟な供給対応」にあり、今後も責任あるエネルギー供給国として市場安定に貢献するとしています。
Reutersの取材でも、UAEのエネルギー相は今回の判断を「現在と将来の生産水準に関する慎重な見直しを経た政策判断」と説明しました。
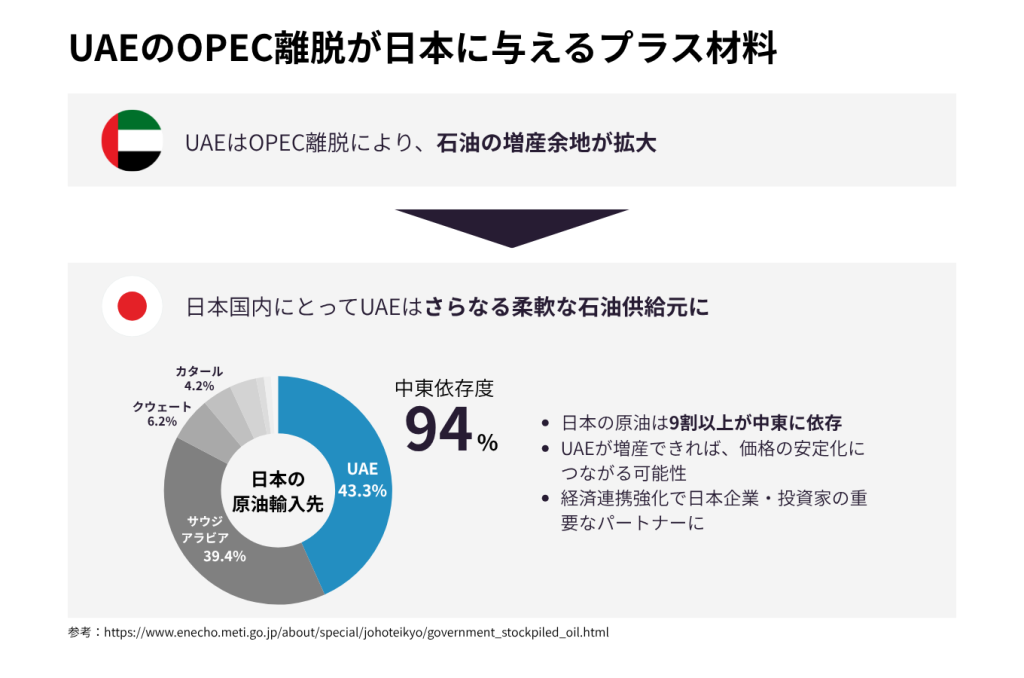
このニュースは、日本人投資家にとって決して他人事ではありません。資源エネルギー庁の2025年版資料では、日本の原油輸入の94%が中東由来で、その内訳はUAE43.3%、サウジアラビア39.4%でした。
一方、ドバイ不動産市場は2026年第1四半期に取引額2,520億AED、前年比31%増と高水準を維持しています。ただし、足元では中東情勢の動向などを背景に、日本人投資家の間では慎重に市況を見極める動きも見受けられます。
つまり、いま必要なのは「危ないか、安心か」の二択ではなく、マクロ要因と現地市況を同時に読む視点です。
まず押さえたい結論
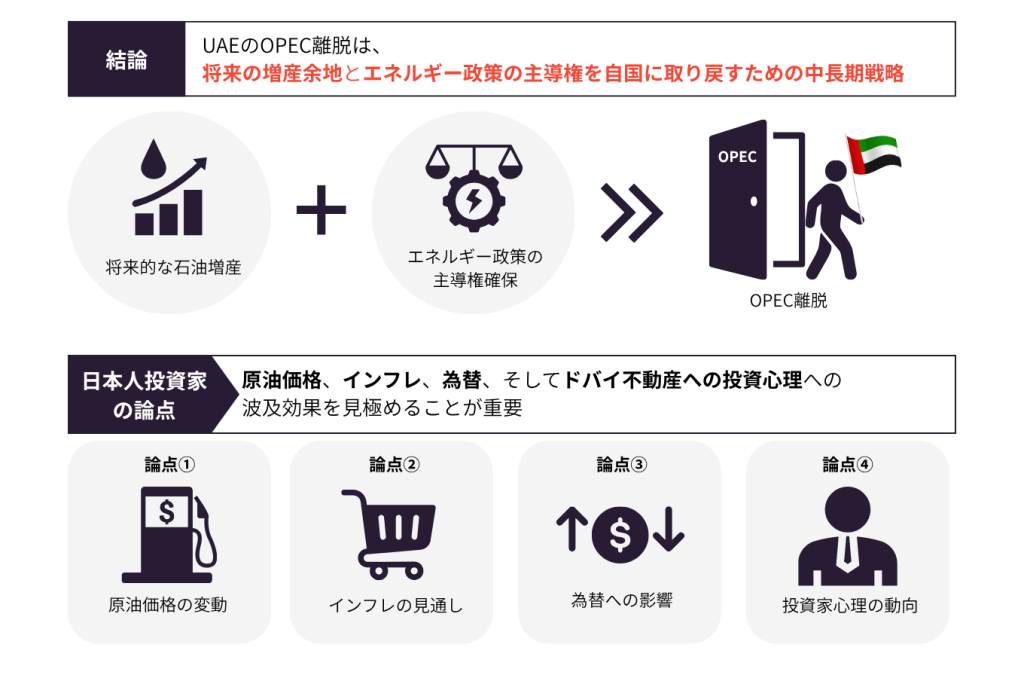
結論から言えば、UAEのOPEC離脱は、原油増産をすぐに始めるための短期的な動きというより、将来の増産余地とエネルギー政策の主導権を自国に取り戻すための中長期戦略と見るのが自然です。近い将来の市場インパクトが限定的とみられているのは、ホルムズ海峡の物流制約がなお重く、離脱してもすぐに輸出を増やせる状況ではないからです。
ただし、海上輸送が正常化した後は、UAEがOPEC枠に縛られず増産できる余地が広がるため、中期的には原油市場の需給やOPECの統制力にじわじわ効いてくる可能性があります。
日本人投資家にとっての本質的な論点は、「UAE離脱そのもの」よりも、それが原油価格、インフレ、為替、そしてドバイ不動産への投資心理にどう波及するかです。
OPEC・OPEC+とは何か
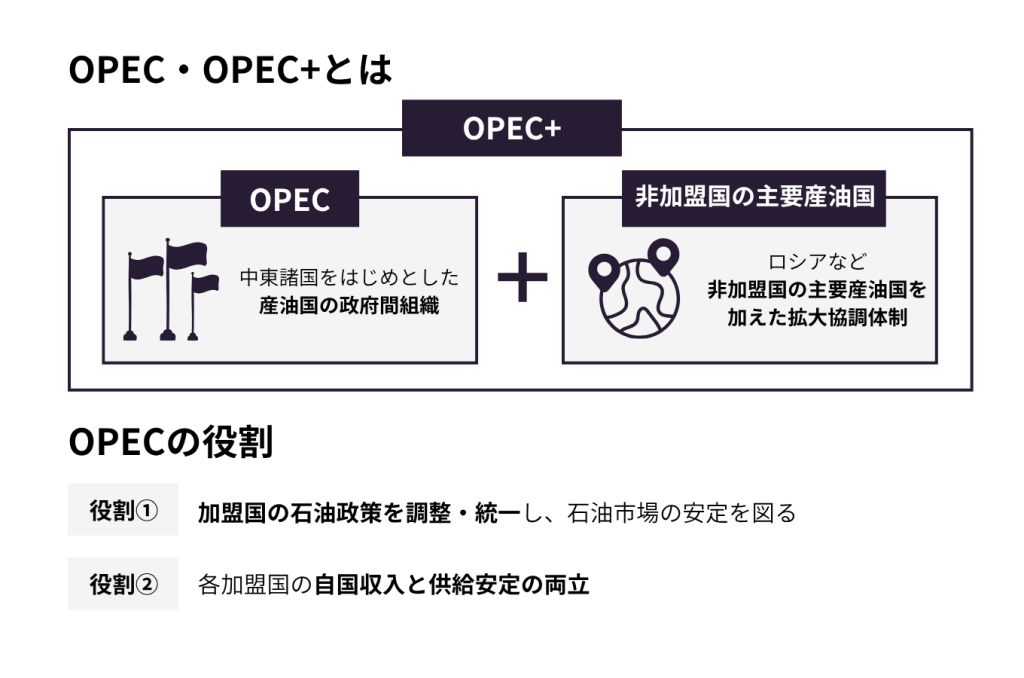
OPECは1960年に設立された産油国の政府間組織で、公式サイトによれば、その使命は加盟国の石油政策を調整・統一し、石油市場の安定を図ることにあります。平たく言えば、主要産油国が生産量を協調し、価格の乱高下を抑えながら自国収入と供給安定の両立を目指す枠組みです。
OPEC+は、このOPECにロシアなど非加盟国の主要産油国を加えた拡大協調体制です。世界的な原油需要減少などを背景に、OPECの枠を超えた協力体制が2016年以降から構築されるようになりました。
UAEはWAMの説明によれば、1967年にアブダビ首長国としてOPECに参加し、1971年の連邦成立後も加盟を継続してきました。つまり今回の離脱は、数十年続いた協調の枠組みから離れ、自国主導の供給政策へ軸足を移す大きな転換です。
UAEはなぜ離脱したのか
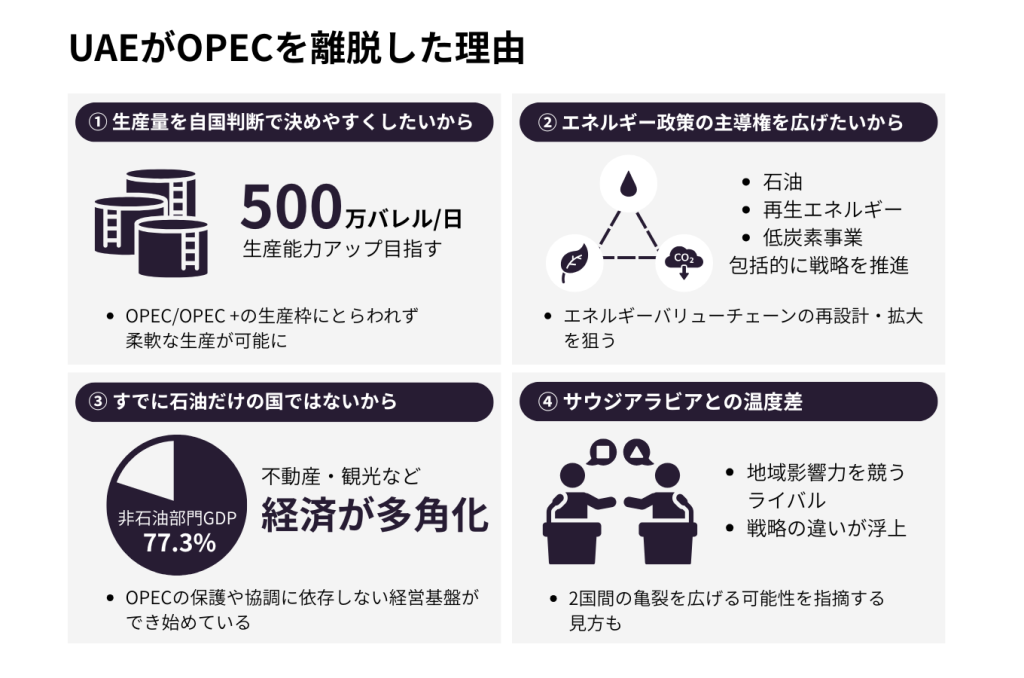
生産量を自国判断で決めやすくしたいから
UAE政府の公式説明の中心にあるのは、生産政策の柔軟性です。
WAMは、今回の離脱が「現在および将来の生産能力を踏まえた包括的な見直し」に基づくものであり、「市場の差し迫ったニーズ」により効果的に応えるための判断だと伝えています。要するに、OPECの協調減産や生産枠に合わせるより、自国の設備能力と市場条件に応じて生産を決めたい、ということです。
この狙いは、油田開発と能力拡張の数字を見るとさらに分かりやすくなります。アブダビ国営石油会社(ADNOC)は公式サイトで、現在の原油生産能力を日量485万バレルと示し、2027年までに日量500万バレルへ引き上げる方針を掲げています。
Reutersが伝えたHSBCやGoldmanの見立てでも、ホルムズ海峡の制約が解ければUAEの生産余地はOPEC+の想定枠を上回り得るとされており、設備能力と協調枠の間にギャップがあることが今回の離脱の重要な背景です
エネルギー政策の主導権を広げたいから
今回の離脱は、石油偏重を強めるための動きというより、石油・ガス・再エネ・低炭素事業をまとめて自国戦略で動かすための再設計と読むべきです。
WAMは、UAEが今後も石油、ガス、再生可能エネルギー、低炭素ソリューションを含むエネルギーバリューチェーン全体に投資を続けると明記しています。ADNOCも、増産と同時に低炭素化、クリーン電力、ガス系原料由来の新しい低炭素バリューチェーン拡大を掲げています。
つまり、UAEにとって重要なのは「石油産出国であり続けること」だけでなく、「エネルギー転換期に主導権を持つこと」です。
すでに石油だけの国ではなくなっているから
UAEの経済は、以前より明らかに多角化が進んでいます。
UAEの経済・観光省は、2025年第1四半期の実質GDPに占める非石油部門の比率が過去最高の77.3%に達したと発表しました。成長率でも非石油GDPは前年同期比5.3%増で、不動産も6.6%成長しています。
UAEの駐米大使・ユセフ・アル・オタイバ氏はフィナンシャルタイムズのコラムの中で、UAEは「もはや石油依存国ではない」と指摘し、「石油供給を共同の枠組みの中で管理することを最優先事項とする国の姿」はないと結論づけています。
公式説明ではありませんが、市場関係者の見方としては非常に説得力があります。
関連記事:アラブ石油王とは?神話と現実:国営石油・政府系ファンド・多角化のいま
市場ではサウジアラビアとの温度差も一因とみられている
ここは公式声明より慎重に扱うべき点ですが、Reutersは今回の離脱がサウジアラビアとの亀裂を広げる可能性があると報じています。
離脱発表は他国と事前協議せずに行われ、Reutersの解説記事では、UAEが近年、OPECの運営を「自国の能力を縛る制約」と見なす傾向を強めていたこと、サウジと外国資本や地域影響力を競い合ってきたことが指摘されています。
したがって、「サウジとの対立が主因」とまでは言えないものの、生産能力の拡大と戦略の違いが表面化していたと理解するのが妥当です。
なぜ今このタイミングなのか
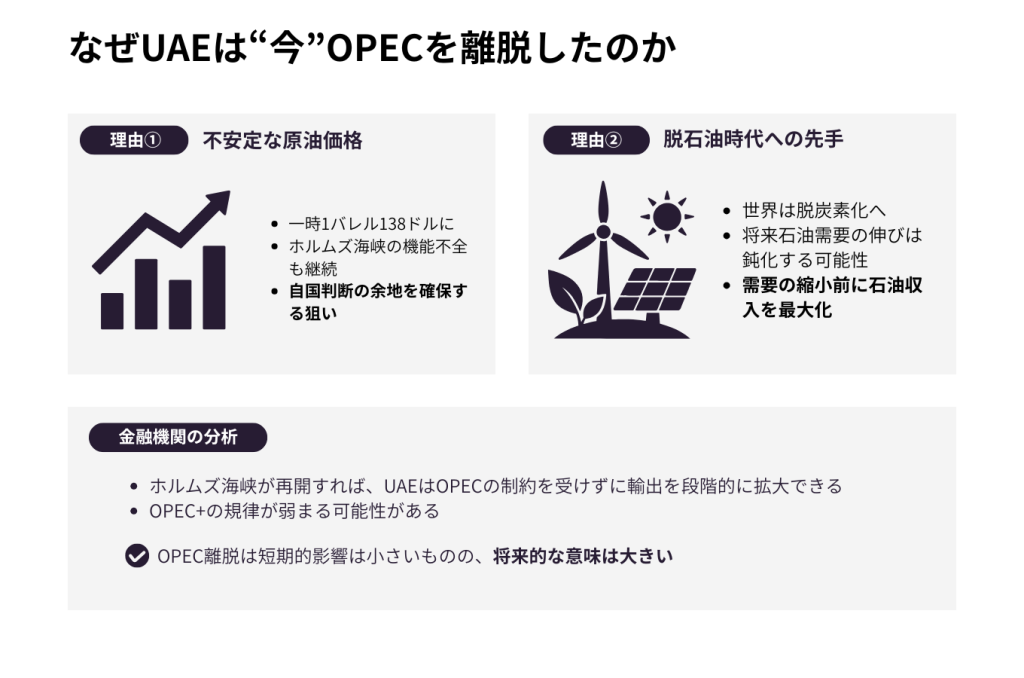
まず、いまの原油市場が極めて不安定だからです。米国エネルギー情報局のデータによれば、対イラン情勢の長期化懸念からBrent原油は4月7日に1バレル138ドルまで上昇。一時98ドルに下落したものの、その後は111ドル台で推移しています。
別のReuters調査でも、2026年の原油見通しは引き上げられ、ホルムズ海峡の機能不全が中東供給の混乱を長引かせるとの見方が広がっています。
つまり、価格も物流も読みにくい局面だからこそ、UAEはOPEC内の調整より、自国判断の余地を先に確保したかったとみられます。
将来的な「脱石油時代」を見据えた動きとの見方もあります。世界的な脱炭素化の流れに加え、国際情勢の不安定化による供給リスクや価格変動を背景に、今後は石油需要の伸びが鈍化する可能性が指摘されています。こうした中、UAEは需要が縮小する前に石油収入を最大化しようとしていると考えられます。
同時に、金融機関の分析がそろっているのは「今すぐの効果は小さいが、将来の意味は大きい」という点です。
Fitchは、近い将来の信用指標への影響はないとしつつ、海峡が再開すればUAEはOPECの制約を受けずに輸出を拡大できると見ています。HSBCも、ホルムズ海峡が事実上閉塞している間は世界供給への影響は限定的だが、再開後はUAEが段階的に増産でき、OPEC+の規律が弱まる可能性があると分析しています。Goldmanも同様に、中期的な供給上振れリスクを指摘しました。
要するに、物流制約が続く今のうちに、正常化後の自由度を取りにいったという理解がもっとも整合的です。これは公式文書の文言ではなく、複数の分析を踏まえた推論です。
UAEと日本にとってのプラス面
UAEにとっての最大のプラスは、将来の生産・輸出政策を自国の都合で決めやすくなることです。
WAMは、離脱後も市場条件に合わせて「段階的かつ慎重に」追加供給を行う方針を示しています。
Fitchは、海峡再開後の増産がUAEのソブリン・バランスシートを助けるとみており、J.P. MorganはReutersを通じて、増産余地の拡大が米企業からの投資を呼び込み得ると指摘しました。
つまり、価格が高い局面では財政に追い風となり、同時にエネルギー・産業投資の呼び水にもなり得ます。
日本にとってのプラスは、中期的にはUAEがより柔軟な供給元になる可能性があることです。日本は2025年時点で原油の94.0%を中東に依存し、その43.3%をUAEから輸入しています。だからこそ、ホルムズ海峡の混乱収束後にUAEが増産できれば、世界市場への追加供給を通じて価格急騰の抑制に寄与する可能性があります。
さらに、日UAE関係は日・UAE包括的経済連携協定(CEPA)や先端技術協力へ広がっており、日本企業・投資家にとってUAEは「エネルギー供給国」であると同時に「中東ビジネスの重要拠点」という意味合いを強めています。ただし、これはあくまで海上物流の正常化が前提となるシナリオです。
懸念点とリスク
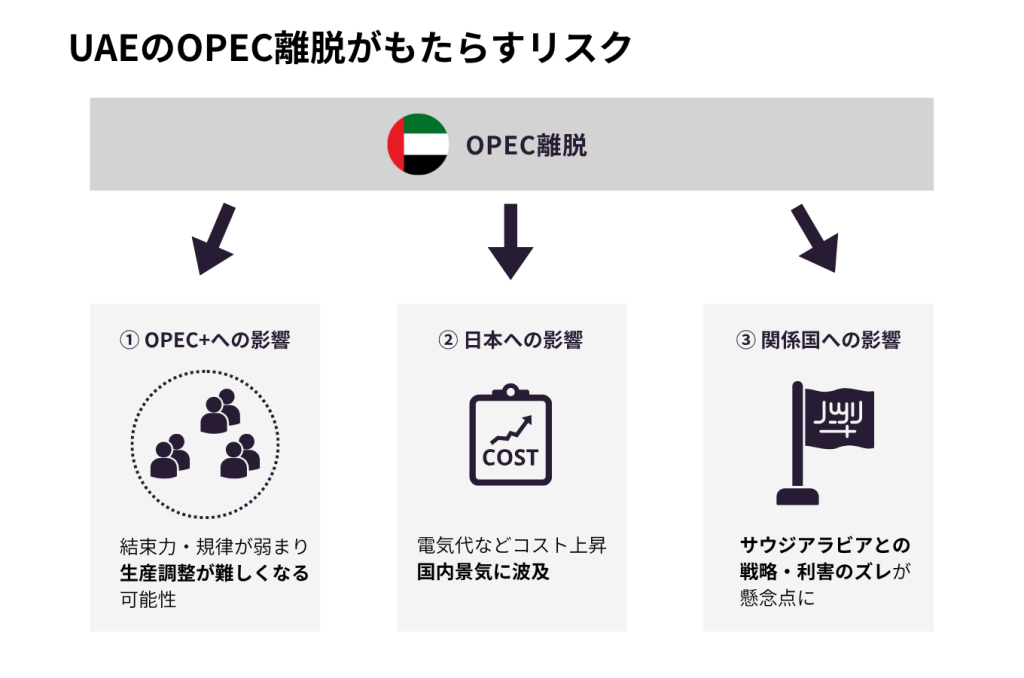
最大の懸念は、OPEC+の価格管理能力と規律が時間とともに弱ることです。
HSBCは、UAEのような中核産油国が離脱することで、OPEC+の結束力や信認が損なわれ、需要が弱い時期や非OPEC供給が伸びる局面で生産調整が難しくなる可能性を指摘しています。Reutersの離脱報道も、UAEの離脱がOPECの世界供給に対する統制力を弱めると伝えました。
一方でロシアのノバク副首相は、現在は供給不足が深刻なため価格戦争にはなりにくいとの見方を示しています。したがって、近い将来に直ちに価格崩壊が起きるというより、中期的な価格変動の幅が大きくなるリスクを意識すべきです。
日本にとっては、エネルギー依存の高さそのものがリスクです。資源エネルギー庁の資料は、日本が輸入燃料価格の上昇に脆弱であり、2022年度には輸入燃料高によって電気料金が上昇したと説明しています。同資料では、日本のLNG輸入価格が原油価格に3~4か月遅れで連動しやすいことも示されています。
さらに、日本は2024年に原油やLNGなどの化石燃料輸入に約24兆円を支出しており、供給不安や高値が続けば、ガソリン代・電気代・物流費・企業コストを通じて国内景気や投資心理に波及しやすい構造です。
地政学面でも、サウジアラビアとの温度差が今後の不確実性として残ります。
Reutersは、近年のUAEとサウジの関係を「同盟」より「競争を含む関係」として描いており、石油政策だけでなく、地域戦略、外国資本、ハブ都市競争といった広い文脈でズレが積み上がってきたと報じています。
ただし、これを直ちに決定的な対立と見るのは早計です。ロシアはOPEC+が継続すると述べており、Reutersの別報道でもUAEは他の国際枠組みからさらに離脱する計画はないと説明しています。リスクは「全面対立」より、「利害の一致が以前より弱くなったこと」にあります。
ドバイ不動産市場への示唆
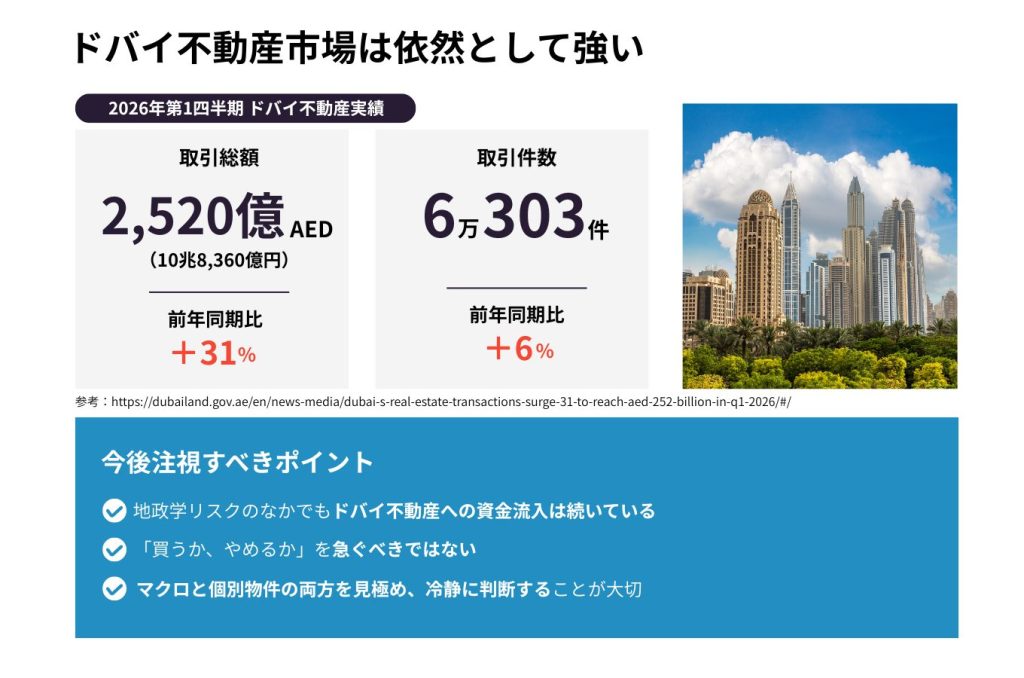
ドバイ不動産を直視すると、まず見えてくるのは市場がまだ崩れていないという事実です。
Dubai Land Departmentによると、2026年第1四半期の不動産取引総額は2520億AED(10兆8,360億円)で前年同期比31%増、取引件数は6万303件で同6%増でした。不動産投資額は1730億AED(7兆4,390億円)、外国人投資額は1483.5億AED(6兆3,790億5,000万円)でいずれも増加し、新規投資家も14%増えています。(1AED=43円で換算)
公式データだけを見れば、地政学リスクのなかでも資金流入は続いており、ドバイの投資先としての吸引力は依然強いと言えます。
この状況を日本人投資家の判断に引き寄せると、UAEのOPEC離脱は「ドバイ不動産を直撃する単独要因」ではありません。むしろ、原油高騰、ホルムズ海峡のリスク、日本国内のエネルギーコスト上昇、為替、そして海外投資全般への慎重姿勢を通じて、投資家心理に間接的に効く要因です。
UAE経済そのものは非石油化が進み、ドバイ不動産への資金流入も続いていますが、地域リスクが長引けば、初めて海外不動産を検討する層ほど様子見になりやすいと考えるのが自然です。これは公式統計そのものではなく、実需データと市場減速シグナルを踏まえた推論です。
いま注視すべき指標は明確です。原油価格は日本の家計と企業コストに直結し、ホルムズ海峡の通航状況は物流の実体を左右します。UAEの増産ガイダンスは中期の供給余地を示し、ドバイの取引額・新規供給・賃料動向は不動産需給の変化を映します。
したがって今は「買うか、やめるか」を急ぐより、複数の指標を継続的に追いながら、見極める姿勢が合理的です。
まとめ
UAEのOPEC離脱は、原油市場に不確実性を持ち込むニュースである一方、UAEの立場から見ると、設備能力の拡張、経済多角化、エネルギー転換を前提にした自立戦略の強化でもあります。公式発表は一貫して、市場安定を損なうための離脱ではなく、より柔軟で責任ある供給体制への移行だと説明していますし、ADNOCやUAE政府の投資方針もその文脈に沿っています。
日本にとっては、短期のリスクと中期のプラス要素が同時に存在します。短期には原油高、電力・物流コスト、投資家心理の悪化が重く、ドバイ不動産でも慎重姿勢が強まりやすいでしょう。足元の公式データではドバイ市場はなお高水準の取引を維持している一方で、日本人投資家の間では一度市況を見極めたいという慎重な姿勢も見られます。
ドバイ現地の不動産仲介会社であるアペックスキャピタルでは、混乱する情勢の中でも冷静な視点と活きたデータを提供し、全社で顧客の利益を守る姿勢を徹底しています。
公式ラインでは日本語対応スタッフ10名超えの体制で、様々なお問い合わせにお答えしています。「中東情勢がドバイ不動産に与える影響を見極めたい」「今は購入を進めるべきか、待つべきか相談したい」という方は、という方は、ぜひ一度お気軽に公式ラインまでご連絡ください。